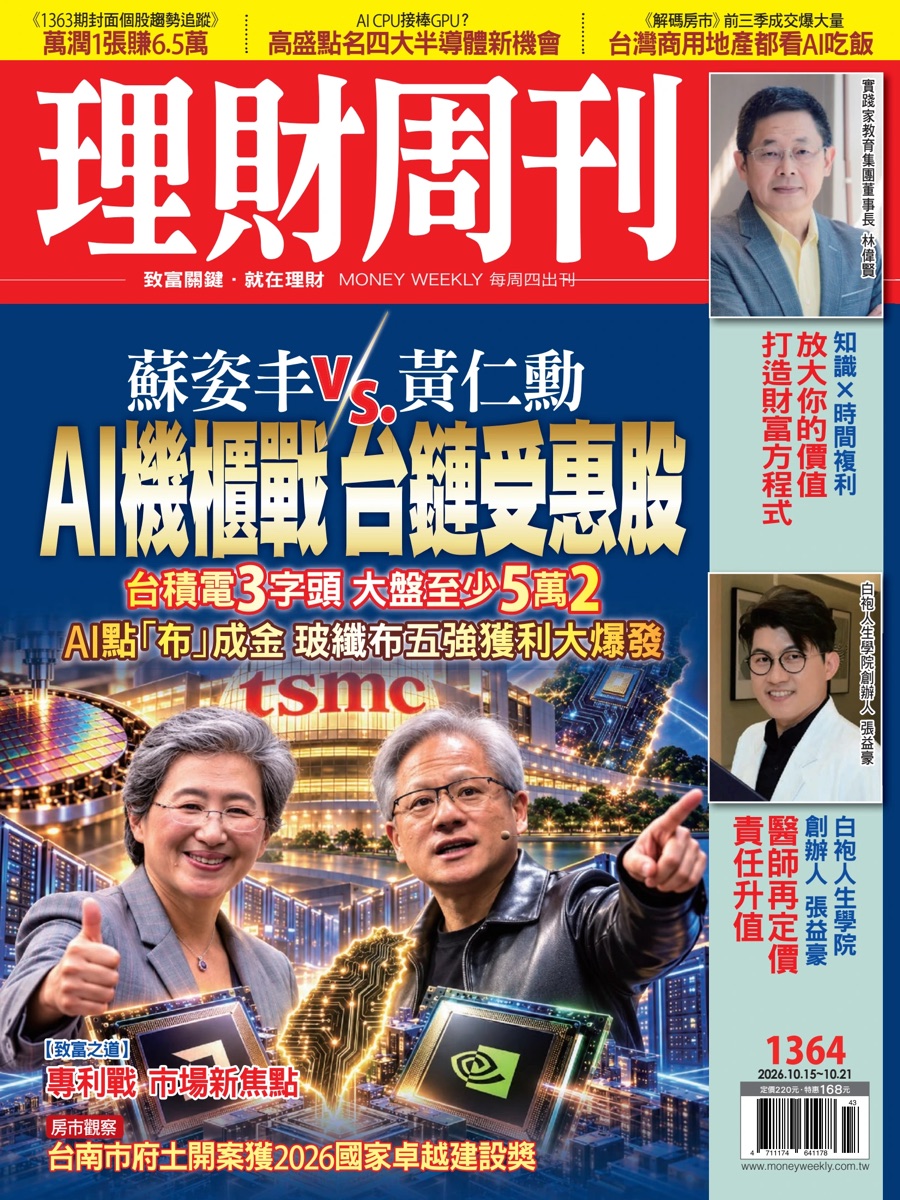
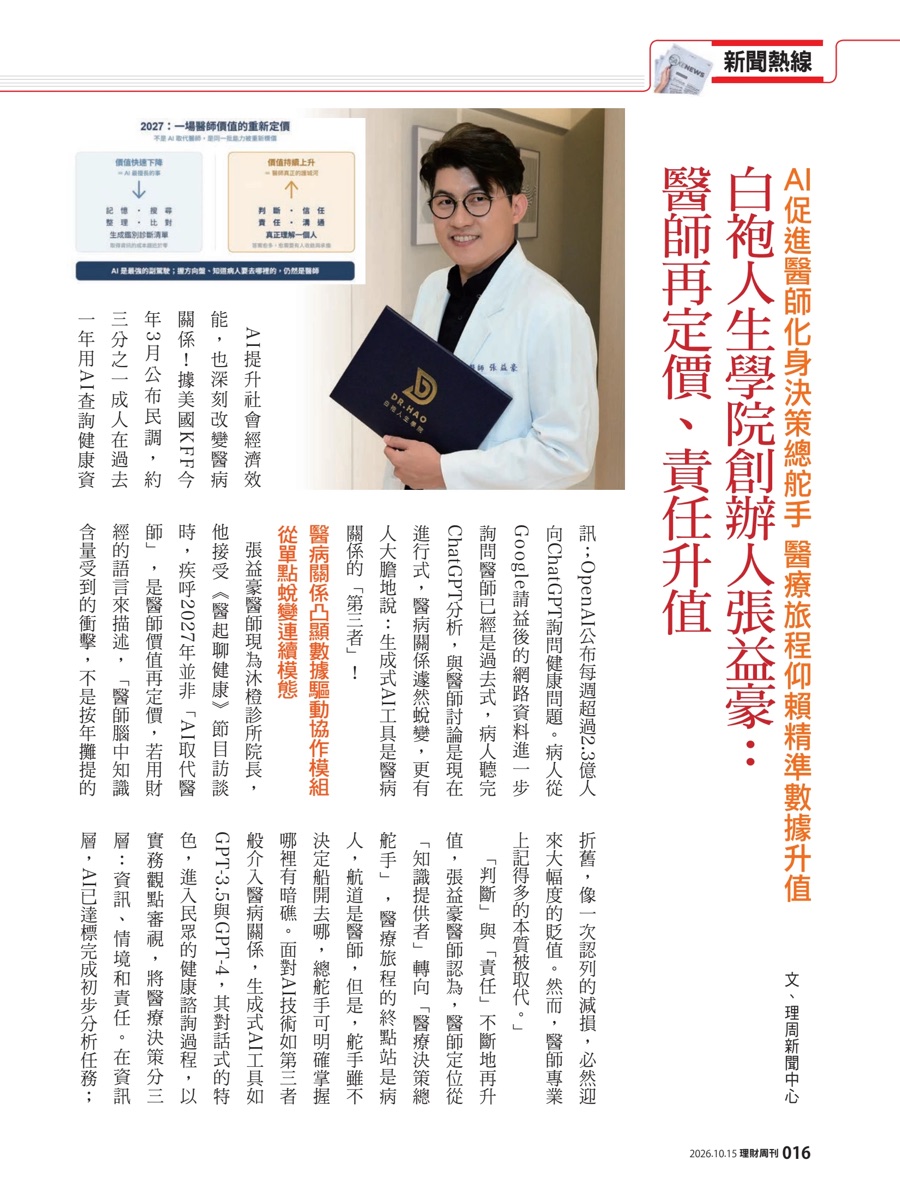
2026 年 10 月 15 日出刊的理財周刊 1364 期,封面右側放了我的照片,旁邊一行字:醫師再定價、責任升值。翻到第 16、17 頁,是兩整頁的新聞熱線專題,標題是編輯下的,內文是理財周刊依我九月的書面回覆整理的。
我寫了六題,大約五千字。兩頁放得下的,大概是其中三分之一。這篇不是把雜誌重講一次,是把被剪掉、但我認為財經讀者最該帶走的三件事補完整。
AI 把答案變便宜了,把信任與負責變貴了。這是我原本的說法,雜誌的標題是它的財經翻譯。
先講結論:看完雜誌,這三件事值得記住
耳鼻喉頭頸外科張益豪醫師對 2027 年醫病關係的判斷是:AI 會是第一個被病人問的,醫師則是最後定案與確定診斷的那一個。變的是順序,不是份量,因為最後定案的人才是對民眾與法律負責的人。第一,所謂「醫師再定價」,貶值的是「記得多」,升值的是「判斷」與「責任」,兩者同時發生,不是誰取代誰。第二,牛津大學 2026 年發表的隨機研究顯示,AI 自己作答能辨識出相關病況的比例接近九成五,但一般民眾拿同一批 AI 來用,比例不到三成五,和不用 AI 的人沒有差別;AI 懂,不等於用 AI 的人就懂。第三,健康資料早就是資產,而且有成交價,過去只是記在別人的帳上;從今天開始替自己留一份,基期愈早,日後愈值錢。只想知道該怎麼做的讀者,看到這裡就夠了。
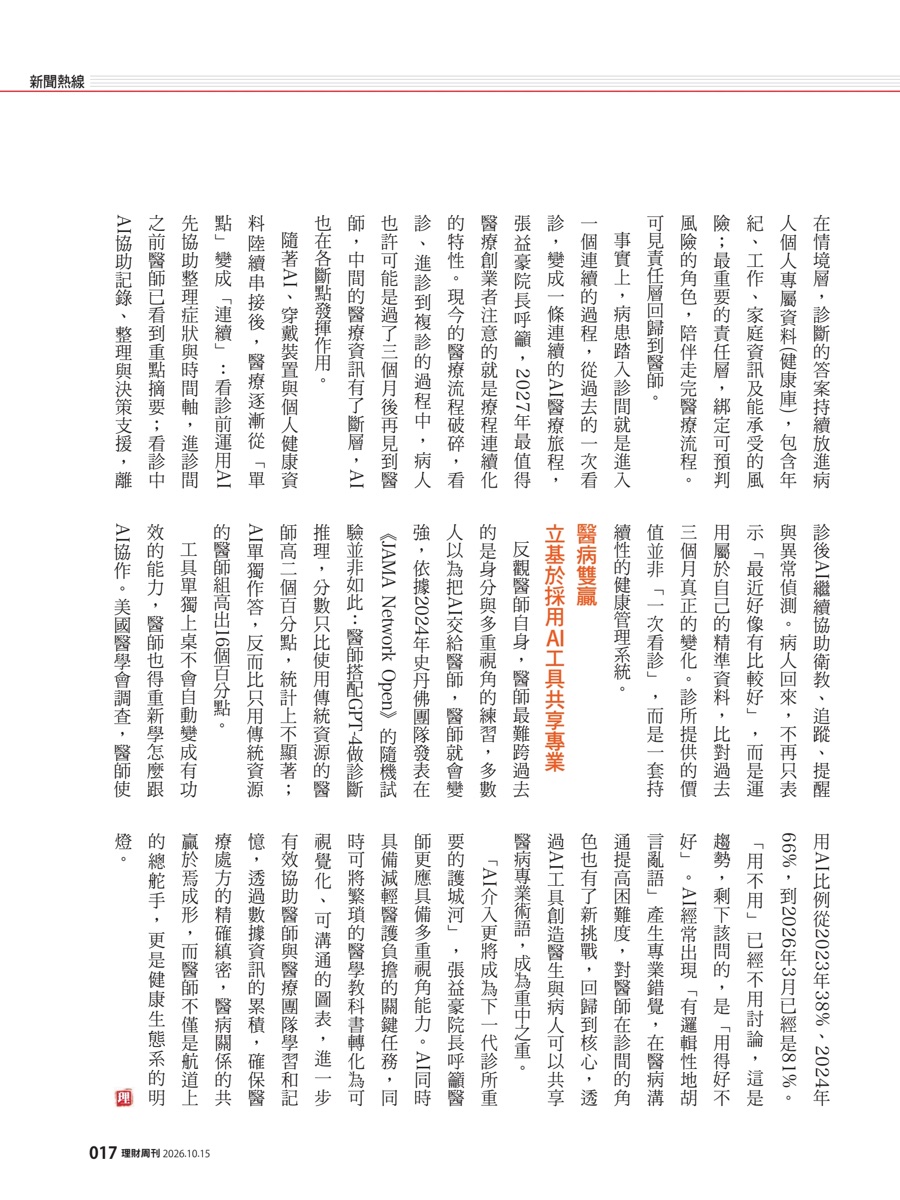
雜誌刊出的版面
第一件事:再定價,到底在定什麼價
先說一個診間裡的場景,細節已經調整,無法指認到具體的人。
一位六十幾歲的先生第一次來看診,一坐下就說想直接排手術,功課都做好了。我問他怎麼會找到我,朋友介紹?看過我的文章?都不是。他有點不好意思地說,是 AI 推薦的。他平常什麼都問 AI,一路自己驗證下來,覺得準確度有八、九成。
這樣的場景,我相信已經在很多診間發生。美國 KFF 在 2026 年 3 月公布的民調,大約三分之一的成人過去一年用 AI 查過健康資訊;OpenAI 自己公布的數字是,每週有超過 2.3 億人向 ChatGPT 問健康問題。那位先生走進診間的時候,要的已經不是我的意見。
所以雜誌寫的「再定價」,我想講得更精確一點。醫師花十幾年累積的「我記得比你多」,論背景知識,人腦一定比不上 AI。這項資產受到的衝擊,不是按年攤提的折舊,比較像一次認列的減損:大幅貶值,而且不會回來。但同一時間,另外兩項在升值。一是判斷,把一百個可能性收成最該先處理的三個,然後告訴病人我們先處理哪一個、為什麼。二是責任,選了之後誰陪你走完,出狀況誰善後。
用財經的語言說:AI 給你的,是一份沒有編製者、也沒有簽證的報表。它不是不能看,很多時候它看起來比人做的還漂亮。問題是出事的時候,你找不到任何一個 AI 的負責窗口來善後。而醫師跟會計師還有一點不同,簽完名之後,還要陪你把路走完。
第二件事:AI 懂,不等於用 AI 的人就懂
這是雜誌沒有放進去、但我認為最重要的一組數字。
2026 年 2 月,牛津大學在《Nature Medicine》發表了一項隨機研究。研究找了 1,298 位一般民眾,隨機分成兩組,面對同樣的醫療情境,一組搭配 AI,一組用自己習慣的方式查資料。結果是這樣的:AI 自己作答,辨識出相關病況的比例接近九成五;但搭配 AI 的那一組民眾,比例不到三成五,跟另一組沒有差別。
落差出在人跟 AI 之間的那段對話:沒講到的症狀、問歪的問題、只挑自己想聽的答案。如果連症狀都講錯,得到的答案就不會是對的。
同一份研究還有另一個數字。同一批 AI、同一組情境,在「這可能是什麼病」上答對接近九成五;在「接下來該怎麼辦」,要自己觀察、看門診還是掛急診,平均只答對五成六。說出病名,跟決定下一步,差了將近四十個百分點。醫療的難,一直都在下一步。
所以 2027 的診間,是三個人的診間:病人、醫師,和一位沒有掛號的 AI。醫師多了一項工作,是校對病人跟 AI 的那段對話。你問了它什麼?漏講了什麼?它說的哪一句,放在你身上並不成立?
雜誌有提到醫師這一側的研究,我在這裡補上前提。2024 年史丹佛團隊發表在《JAMA Network Open》的隨機試驗,醫師搭配 GPT-4 做診斷推理,分數只比用傳統資源的醫師高 2 個百分點,統計上不顯著;AI 單獨作答,反而高出 16 個百分點。這個結果不是說醫師不如 AI,而是說工具擺上桌不會自動變成能力,醫師也得重新學怎麼跟 AI 協作。美國醫學會的調查裡,醫師使用 AI 的比例從 2023 年的 38%、2024 年的 66%,到 2026 年 3 月已經是 81%。「用不用」已經不用討論,剩下該問的,是「用得好不好」。
第三件事:健康資料是資產,而且有基期
這一題在訪綱裡是第五題,雜誌版沒有篇幅放,但它可能是財經讀者最有感的一題。
先講一個案例。基因檢測公司 23andMe 在 2025 年聲請破產,約 1,500 萬名客戶的基因資料在破產程序裡被當成資產標售,最後由創辦人成立的非營利機構以 3.05 億美元得標。這筆錢付給的是公司的破產財團,不是那 1,500 萬位資料的主人。
這個案例說明兩件事。健康資料早就是資產,而且有成交價。以及,這筆資產過去記在別人的帳上,不在你的帳上。
所以我從 2026 年開始建議民眾建立自己的「健康資料資產」:檢驗、影像、用藥、過敏史、穿戴數據、睡眠、體重,以及它們的長期趨勢。為什麼用「資產」這個詞?因為它有基期。沒有基期,你算不出任何一筆投資的報酬率;沒有基期,你也看不出自己的身體這十年是變好還是變壞。
用我自己的專科舉例。門診常有長輩問我,聽力是從什麼時候開始變差的?如果手上沒有以前的聽力圖,這個問題沒有人答得出來。一張四十歲留下的聽力圖,到六十歲會變得很有價值。愈早開始蒐集,愈有時間價值。
一份資料要真的成為你的資產,我在診間歸納出四件事:拿得到、帶得走、看得懂、能說不。前兩項,制度正在補,歐盟已經把「民眾可以免費、即時取得並攜帶自己的電子健康資料」寫進法律,只是要到 2029 年起才分階段上路;台灣的健康存摺其實不落後。真正缺的是「看得懂」。有帳戶不等於會理財,有健康存摺不等於看得懂自己的趨勢。等制度到位才開始,會先浪費掉好幾年的基期。
這也是我認為醫師接下來的角色:健康資料的翻譯者,幫你把十年的數字,翻譯成接下來該做的一兩件事。像財務顧問幫你把財報整理成你看得懂的表格一樣。
寫給同行的一段
雜誌的專題寫給財經讀者,這一段寫給跟我一樣穿白袍的人。
AI 愈強,醫師愈需要彼此。一位醫師能提供的信任與權威,比不上一群醫師。我在個人網站上做了一個實驗:請不同專科的醫師具名審閱彼此寫給民眾的衛教文章,並且公開列出誰審了哪一篇。到 2026 年 9 月,有 34 位具名審閱者、32 篇文章。在內容可以無限生成的年代,「哪位專業人士審核過、誰願意具名負責」會變成稀缺品。這跟第一件事講的是同一回事。
一個人面對這種速度的改變很孤單;一群人一起面對,就只是一門新功課。
最後,把我給理財周刊讀者的那句話也留在這裡:財富決定你有多少選擇;健康決定你還有多少時間可以使用這些選擇。
延伸閱讀
- 理財周刊這次訪綱所依據的原文:我所看見的 2027 醫療 AI 藍圖
- 醫療決策的三層架構,資訊、情境、責任:AI 時代的醫療決策三層
- 那位「AI 推薦」的先生,與三種帶著 AI 答案進診間的人:AI 信任迴圈
- 「財富決定選擇、健康決定時間」的原文:AI、健康與法律
- 跨科醫師具名審閱名冊:同儕審閱